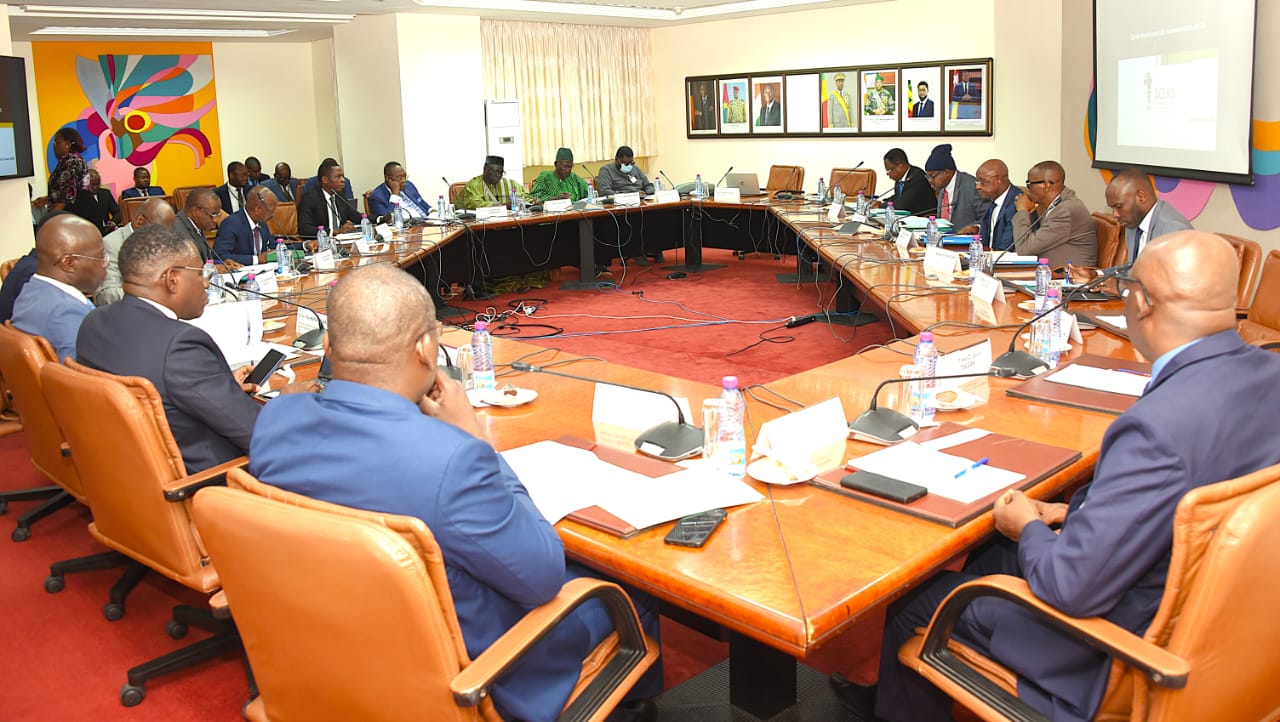
Le Conseil National du Crédit (CNC) était en session ordinaire le lundi 23 mars à Lomé, la première de l’année. Les échanges ont porté sur les initiatives à entreprendre pour accélérer la digitalisation des paiements et l’évolution de la situation économique, monétaire et du système bancaire et financier de notre pays à fin décembre 2025. Le rapport 2025 du CNC destiné au Comité de Politique Monétaire de la BCEAO a été adopté et cinq dossiers ont été proposés par les Services de la Banque Centrale.
Lors de cette session, le président du CNC a fait quelques commentaires sur l’économie. En effet, les informations disponibles indiquent que la croissance économique devrait s’accélérer en 2026, dans un contexte de stabilité des prix et de soutenabilité budgétaire. Ainsi, le taux de croissance économique est projeté à 6,5% en 2026, après 6,2% en 2025. Il est à noter que tous les secteurs contribueront à cette croissance, en particulier le secteur tertiaire, avec une contribution attendue à 4,0 points de pourcentage, grâce notamment au dynamisme des services marchands et des plate-formes aéroportuaires.
Selon le président du CNC, cette accélération de la croissance économique s’accompagnerait d’une inflation faible et maîtrisée. Le taux d’inflation est attendu à 1,8% en 2026, après 0,4% en 2025, un niveau qui reste contenu dans la norme communautaire. Par ailleurs, a-t-il précisé, les indicateurs de finances publiques devraient rester sous contrôle, en liaison avec la stratégie rigoureuse de consolidation budgétaire.
Attention aux chocs !
Il a indiqué que la résurgence des tensions géopolitiques et leurs effets potentiels, en cas de persistance, pourraient affecter le cadre macroéconomique du pays, à travers notamment les hausses du cours des hydrocarbures et des prix des intrants agricoles, qui augmenteraient les coûts pour les entrepreneurs et les agriculteurs et, in fine, diminueraient le pouvoir d’achat des ménages. Les perturbations des chaînes logistiques maritimes et aériennes, selon lui, risquent de renchérir les biens d’équipement et de consommation importés et enfin des tensions de liquidité sur les marchés financiers, en liaison avec des incertitudes macroéconomiques, risquent d’accroître le coût d’endettement.
A en croire le président du CNC, ces chocs, plutôt que d’être subis, ont été anticipés. Le gouvernement demeure déterminé à poursuivre les réformes structurelles visant à consolider la résilience de l’économie nationale. Il prendra, au moment opportun, des mesures ciblées pour assurer la stabilité du cadre macroéconomique favorable pour le bon déroulement de l’activité d’intermédiation financière.
Dans son deuxième commentaire, le président du CNC a parlé du financement de l’économie et la situation du secteur financier. Sur ce volet, il a noté deux évolutions encourageantes, un point d’attention et certains défis à relever.
La première évolution porte sur l’accroissement continu du volume de crédits octroyés aux opérateurs économiques. Le volume des nouvelles mises en place de crédits bancaires a progressé de 15% en un an pour atteindre 1.111 milliards en 2025.
Au titre des institutions de microfinance, sur la même période, les nouveaux concours en faveur des agents économiques se sont élevés à 340 milliards, contre 302 milliards un an plus tôt. S’agissant particulièrement des crédits au secteur agricole, notons que, si la progression à 13 milliards en 2025, contre 8 milliards un an plus tôt, est un signal positif, elle reste encore marginale au regard du poids de l’agriculture dans le Produit Intérieur Brut et du potentiel de développement du secteur.
« Pour que la modernisation de notre agriculture soit une réalité, ce montant ne doit plus être une exception, mais il devrait progresser de manière vigoureuse. J’invite alors les banques et les institutions de microfinance à ne plus percevoir l’agriculture comme un risque, mais plutôt comme un marché stratégique et opportun, en s’appuyant davantage sur les garanties offertes par les mécanismes nationaux et régionaux. », a-t-il déclaré.
« Le deuxième constat positif concerne la baisse du coût du crédit, avec un taux d’intérêt débiteur moyen ressorti à 7,4% en 2025, contre 7,6% en 2024. Par ailleurs, la digitalisation des paiements, au cœur de nos échanges, n’est plus une option. C’est un rempart contre l’exclusion et un levier d’efficacité pour vos institutions. J’attends que nous définissions aujourd’hui des jalons précis pour que le numérique devienne le premier vecteur de mobilisation de l’épargne nationale en 2026. Au regard de ces évolutions positives, je voudrais, encore une fois, féliciter tous les acteurs, en particulier les premiers responsables des établissements de crédit et des institutions de microfinance. », a laissé entendre le président du CNC.
Il n’a pas passé sous silence un point de vigilance majeure : la dégradation de la qualité du portefeuille de crédit des banques, avec un taux brut qui est passé de 7% en 2024 à 13% en 2025, après plusieurs années de tendance baissière. « Cette évolution est très préoccupante à tous les égards. Elle ne doit pas devenir structurelle au risque d’asphyxier la capacité de financement des banques. J’exige des institutions financières non seulement un renforcement immédiat de l’analyse du risque, mais surtout une activation plus vigoureuse des mécanismes de recouvrement », a-t-il affirmé, avant d’encourager tous les acteurs, chacun en ce qui le concerne, à intensifier leurs initiatives pour relever les principaux défis de l’heure, au regard des effets prévisibles de la persistance des tensions géopolitiques.
Il s’agit notamment d’augmenter l’offre de produits et instruments financiers innovants, pour financer des projets d’énergies renouvelables. « Ce n’est pas seulement un impératif écologique, c’est une stratégie de protection de notre pouvoir d’achat face à la volatilité des hydrocarbures importés et d’accroître les financements aux entreprises agroalimentaires, en vue de valoriser la production nationale, pour réduire la dépendance aux importations alimentaires coûteuses », a soutenu le président du CNC.
Pour finir, il a relevé que la solidité du système financier et sa capacité à financer l’activité économique et à se réinventer par le numérique sont les socles de la souveraineté économique du Togo.
Nicolas EDORH