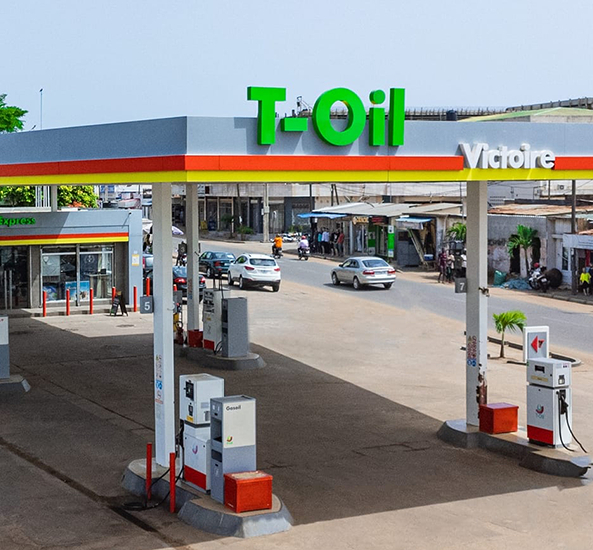
Togo Oil Company (T-Oil) a opéré un changement majeur au niveau de sa Direction Générale. En effet, Andrée Akoumany, Directrice Générale depuis avril 2017, cède les commandes de la société à une personnalité dont « La Nouvelle Tribune » a réussi à avoir le nom. Après neuf années de gestion, Andrée Akoumany met les voiles. Dirigeante de trois grandes sociétés pétrolières depuis 2017 dont COMPEL (Complexe Pétrolier de Lomé), considéré comme l’un des plus grands dépôts d’Afrique, STSL (Société Togolaise de Stockage de Lomé) ainsi que T-Oil Company, Andrée Akoumany n’est plus Directrice Générale. Selon nos informations, elle cède sa place à Michel Bagnah. Qui est le nouveau DG de T-Oil Company ? Michel Bagnah est diplômé de l’Ecole centrale de Paris et titulaire d’un Executive MBA obtenu à l’ESSEC. Ex-responsable des grands comptes chez IBM Global Services à Paris, en plus de la direction de sa société, il a officié par le passé comme consultant au sein du groupe Accenture où il démarra sa carrière en 1989. Puis il s’occupera du pôle « nouvelles technologies, langage objets, intelligence artificielle » dès 1994. Il passe Partner en 2002, résultat du succès de ses missions de transformation digitale dans plusieurs pays européens. Michel Bagnah, expert dans le domaine des télécoms dans l’Hexagone, actuel Président du Conseil Administration de Téolis SA, Fournisseur d’Accès Internet au Togo, mais aussi de services comme la télésurveillance, est désormais aux commandes de T-Oil Company. Togo Oil Company (T-Oil) est l’un des acteurs majeurs du secteur pétrolier au Togo, spécialisé dans le marketing, la distribution, la commercialisation et le trading des produits pétroliers. Avec une couverture nationale, T-Oil assure à travers son réseau de stations-services, et un dispositif de fourniture d’énergie aux clients B2B, la disponibilité et l’acheminement des produits pétroliers à divers secteurs au Togo et dans la région ouest-africaine (Aviation, Marine, BTP, Industries…). Le PCA de la structure est Djossou Semodji, par ailleurs Président de la commission des finances de l’Assemblée Nationale. Il a succédé à Patrick Tevi-Benissan. Nicolas EDORH
Togo : Risque Pays Modéré, selon Bloomfield
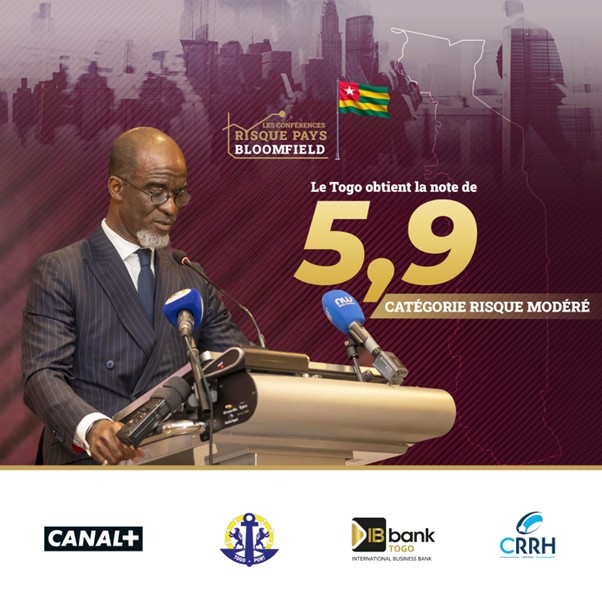
L’agence de notation Bloomfield Investment a dévoilé, jeudi 2 avril 2026 à Lomé, sa toute première cartographie du risque pays pour le Togo. Présenté lors d’une conférence, ce rapport positionne le pays dans la catégorie des Risques Pays Modérés, avec une note de 5,9 sur 10. Selon Stanislas Zézé, PDG de Bloomfield, cette évaluation repose sur cinq paramètres essentiels à savoir, la performance macroéconomique, l’environnement des affaires, le système financier, le climat sociopolitique et la gestion des finances publiques. « Nous avons évalué la performance macroéconomique, nous avons évalué l’environnement des affaires, nous avons évalué le système financier qui finance l’économie togolaise, nous avons évalué l’environnement sociopolitique et la gestion des finances publiques », a-t-il déclaré, en précisant que « ce résultat traduit quelques insuffisances sans effet majeur », notamment liées au déficit du commerce extérieur et à la dette. « Cette cartographie met aussi en lumière des poches de risques, mais elles ne constituent pas un frein à l’investissement », a-t-il précisé. Avec un score proche du seuil de risque faible (fixé à 6 sur 10), le Togo affiche une stabilité jugée encourageante. Toutefois, certains défis persistent, notamment le déficit du commerce extérieur et le niveau d’endettement, identifiés comme des points de vigilance. L’analyse de Bloomfield reste globalement optimiste. L’agence estime que les risques relevés représentent davantage des marges de progression que de véritables obstacles. À condition de poursuivre les réformes engagées, le pays pourrait rapidement améliorer son positionnement. « Même s’il y a quelques poches de risques que nous avons mises en relief, ce n’est pas un frein à l’investissement, au contraire », a relevé Stanislas Zézé. Les autorités togolaises ont d’ailleurs réaffirmé leur volonté de renforcer les fondamentaux économiques, notamment à travers une meilleure discipline budgétaire, le soutien à l’industrialisation et le développement du secteur privé. L’accès au financement figure également parmi les priorités. Les panels organisés en marge de la conférence ont permis d’approfondir les échanges sur des thématiques clés telles que l’entrepreneuriat, le financement de l’économie, la sécurité et les perspectives d’investissement. Acteurs publics et privés ont ainsi confronté leurs analyses pour dégager une lecture commune du marché. Au-delà d’un simple diagnostic, cette initiative est un véritable outil d’aide à la décision pour les investisseurs. Elle vise à mieux éclairer les enjeux liés au rendement, aux risques de perte de capital et aux conditions d’implantation. Cette première édition de Bloomfield renforce la transparence économique et contribue à une meilleure compréhension du marché togolais. Un signal fort adressé aux investisseurs, dans un contexte où le pays cherche à consolider son attractivité sur la scène régionale et internationale. Yao KPOWOADAN
CNC : Chocs, croissance et banques à la loupe
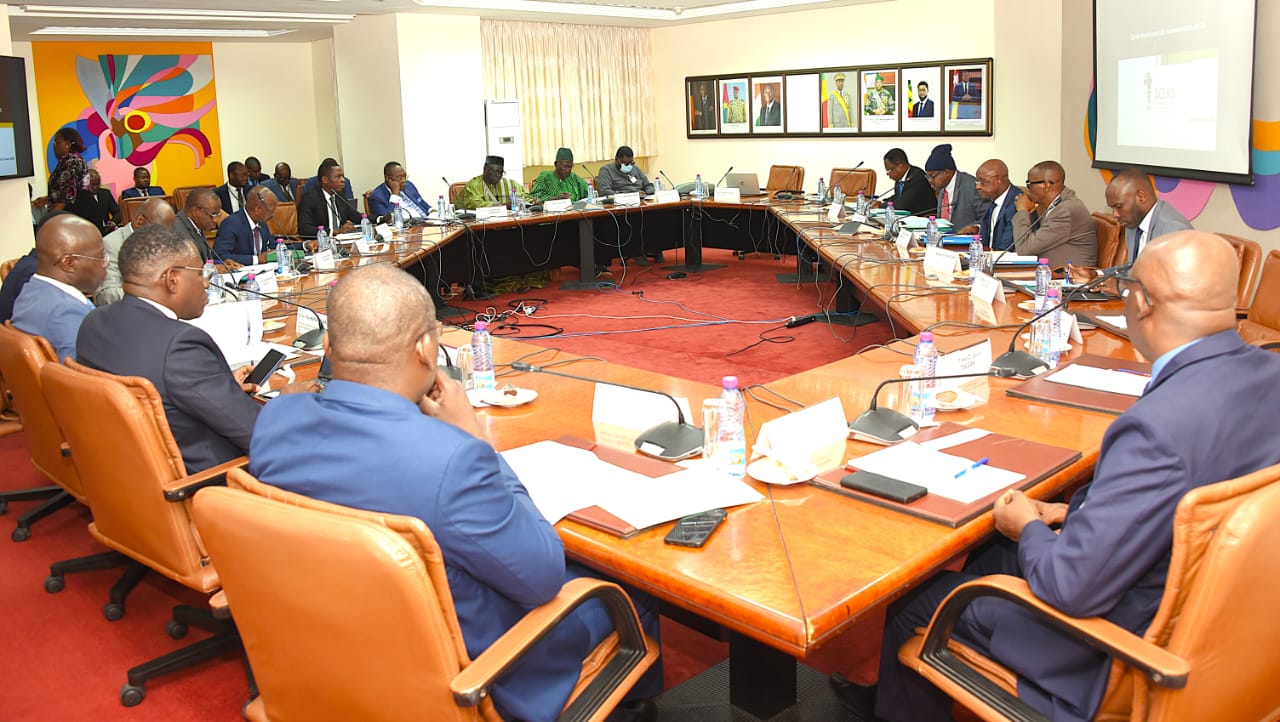
Le Conseil National du Crédit (CNC) était en session ordinaire le lundi 23 mars à Lomé, la première de l’année. Les échanges ont porté sur les initiatives à entreprendre pour accélérer la digitalisation des paiements et l’évolution de la situation économique, monétaire et du système bancaire et financier de notre pays à fin décembre 2025. Le rapport 2025 du CNC destiné au Comité de Politique Monétaire de la BCEAO a été adopté et cinq dossiers ont été proposés par les Services de la Banque Centrale. Lors de cette session, le président du CNC a fait quelques commentaires sur l’économie. En effet, les informations disponibles indiquent que la croissance économique devrait s’accélérer en 2026, dans un contexte de stabilité des prix et de soutenabilité budgétaire. Ainsi, le taux de croissance économique est projeté à 6,5% en 2026, après 6,2% en 2025. Il est à noter que tous les secteurs contribueront à cette croissance, en particulier le secteur tertiaire, avec une contribution attendue à 4,0 points de pourcentage, grâce notamment au dynamisme des services marchands et des plate-formes aéroportuaires. Selon le président du CNC, cette accélération de la croissance économique s’accompagnerait d’une inflation faible et maîtrisée. Le taux d’inflation est attendu à 1,8% en 2026, après 0,4% en 2025, un niveau qui reste contenu dans la norme communautaire. Par ailleurs, a-t-il précisé, les indicateurs de finances publiques devraient rester sous contrôle, en liaison avec la stratégie rigoureuse de consolidation budgétaire. Attention aux chocs ! Il a indiqué que la résurgence des tensions géopolitiques et leurs effets potentiels, en cas de persistance, pourraient affecter le cadre macroéconomique du pays, à travers notamment les hausses du cours des hydrocarbures et des prix des intrants agricoles, qui augmenteraient les coûts pour les entrepreneurs et les agriculteurs et, in fine, diminueraient le pouvoir d’achat des ménages. Les perturbations des chaînes logistiques maritimes et aériennes, selon lui, risquent de renchérir les biens d’équipement et de consommation importés et enfin des tensions de liquidité sur les marchés financiers, en liaison avec des incertitudes macroéconomiques, risquent d’accroître le coût d’endettement. A en croire le président du CNC, ces chocs, plutôt que d’être subis, ont été anticipés. Le gouvernement demeure déterminé à poursuivre les réformes structurelles visant à consolider la résilience de l’économie nationale. Il prendra, au moment opportun, des mesures ciblées pour assurer la stabilité du cadre macroéconomique favorable pour le bon déroulement de l’activité d’intermédiation financière. Dans son deuxième commentaire, le président du CNC a parlé du financement de l’économie et la situation du secteur financier. Sur ce volet, il a noté deux évolutions encourageantes, un point d’attention et certains défis à relever. La première évolution porte sur l’accroissement continu du volume de crédits octroyés aux opérateurs économiques. Le volume des nouvelles mises en place de crédits bancaires a progressé de 15% en un an pour atteindre 1.111 milliards en 2025. Au titre des institutions de microfinance, sur la même période, les nouveaux concours en faveur des agents économiques se sont élevés à 340 milliards, contre 302 milliards un an plus tôt. S’agissant particulièrement des crédits au secteur agricole, notons que, si la progression à 13 milliards en 2025, contre 8 milliards un an plus tôt, est un signal positif, elle reste encore marginale au regard du poids de l’agriculture dans le Produit Intérieur Brut et du potentiel de développement du secteur. « Pour que la modernisation de notre agriculture soit une réalité, ce montant ne doit plus être une exception, mais il devrait progresser de manière vigoureuse. J’invite alors les banques et les institutions de microfinance à ne plus percevoir l’agriculture comme un risque, mais plutôt comme un marché stratégique et opportun, en s’appuyant davantage sur les garanties offertes par les mécanismes nationaux et régionaux. », a-t-il déclaré. « Le deuxième constat positif concerne la baisse du coût du crédit, avec un taux d’intérêt débiteur moyen ressorti à 7,4% en 2025, contre 7,6% en 2024. Par ailleurs, la digitalisation des paiements, au cœur de nos échanges, n’est plus une option. C’est un rempart contre l’exclusion et un levier d’efficacité pour vos institutions. J’attends que nous définissions aujourd’hui des jalons précis pour que le numérique devienne le premier vecteur de mobilisation de l’épargne nationale en 2026. Au regard de ces évolutions positives, je voudrais, encore une fois, féliciter tous les acteurs, en particulier les premiers responsables des établissements de crédit et des institutions de microfinance. », a laissé entendre le président du CNC. Il n’a pas passé sous silence un point de vigilance majeure : la dégradation de la qualité du portefeuille de crédit des banques, avec un taux brut qui est passé de 7% en 2024 à 13% en 2025, après plusieurs années de tendance baissière. « Cette évolution est très préoccupante à tous les égards. Elle ne doit pas devenir structurelle au risque d’asphyxier la capacité de financement des banques. J’exige des institutions financières non seulement un renforcement immédiat de l’analyse du risque, mais surtout une activation plus vigoureuse des mécanismes de recouvrement », a-t-il affirmé, avant d’encourager tous les acteurs, chacun en ce qui le concerne, à intensifier leurs initiatives pour relever les principaux défis de l’heure, au regard des effets prévisibles de la persistance des tensions géopolitiques. Il s’agit notamment d’augmenter l’offre de produits et instruments financiers innovants, pour financer des projets d’énergies renouvelables. « Ce n’est pas seulement un impératif écologique, c’est une stratégie de protection de notre pouvoir d’achat face à la volatilité des hydrocarbures importés et d’accroître les financements aux entreprises agroalimentaires, en vue de valoriser la production nationale, pour réduire la dépendance aux importations alimentaires coûteuses », a soutenu le président du CNC. Pour finir, il a relevé que la solidité du système financier et sa capacité à financer l’activité économique et à se réinventer par le numérique sont les socles de la souveraineté économique du Togo. Nicolas EDORH
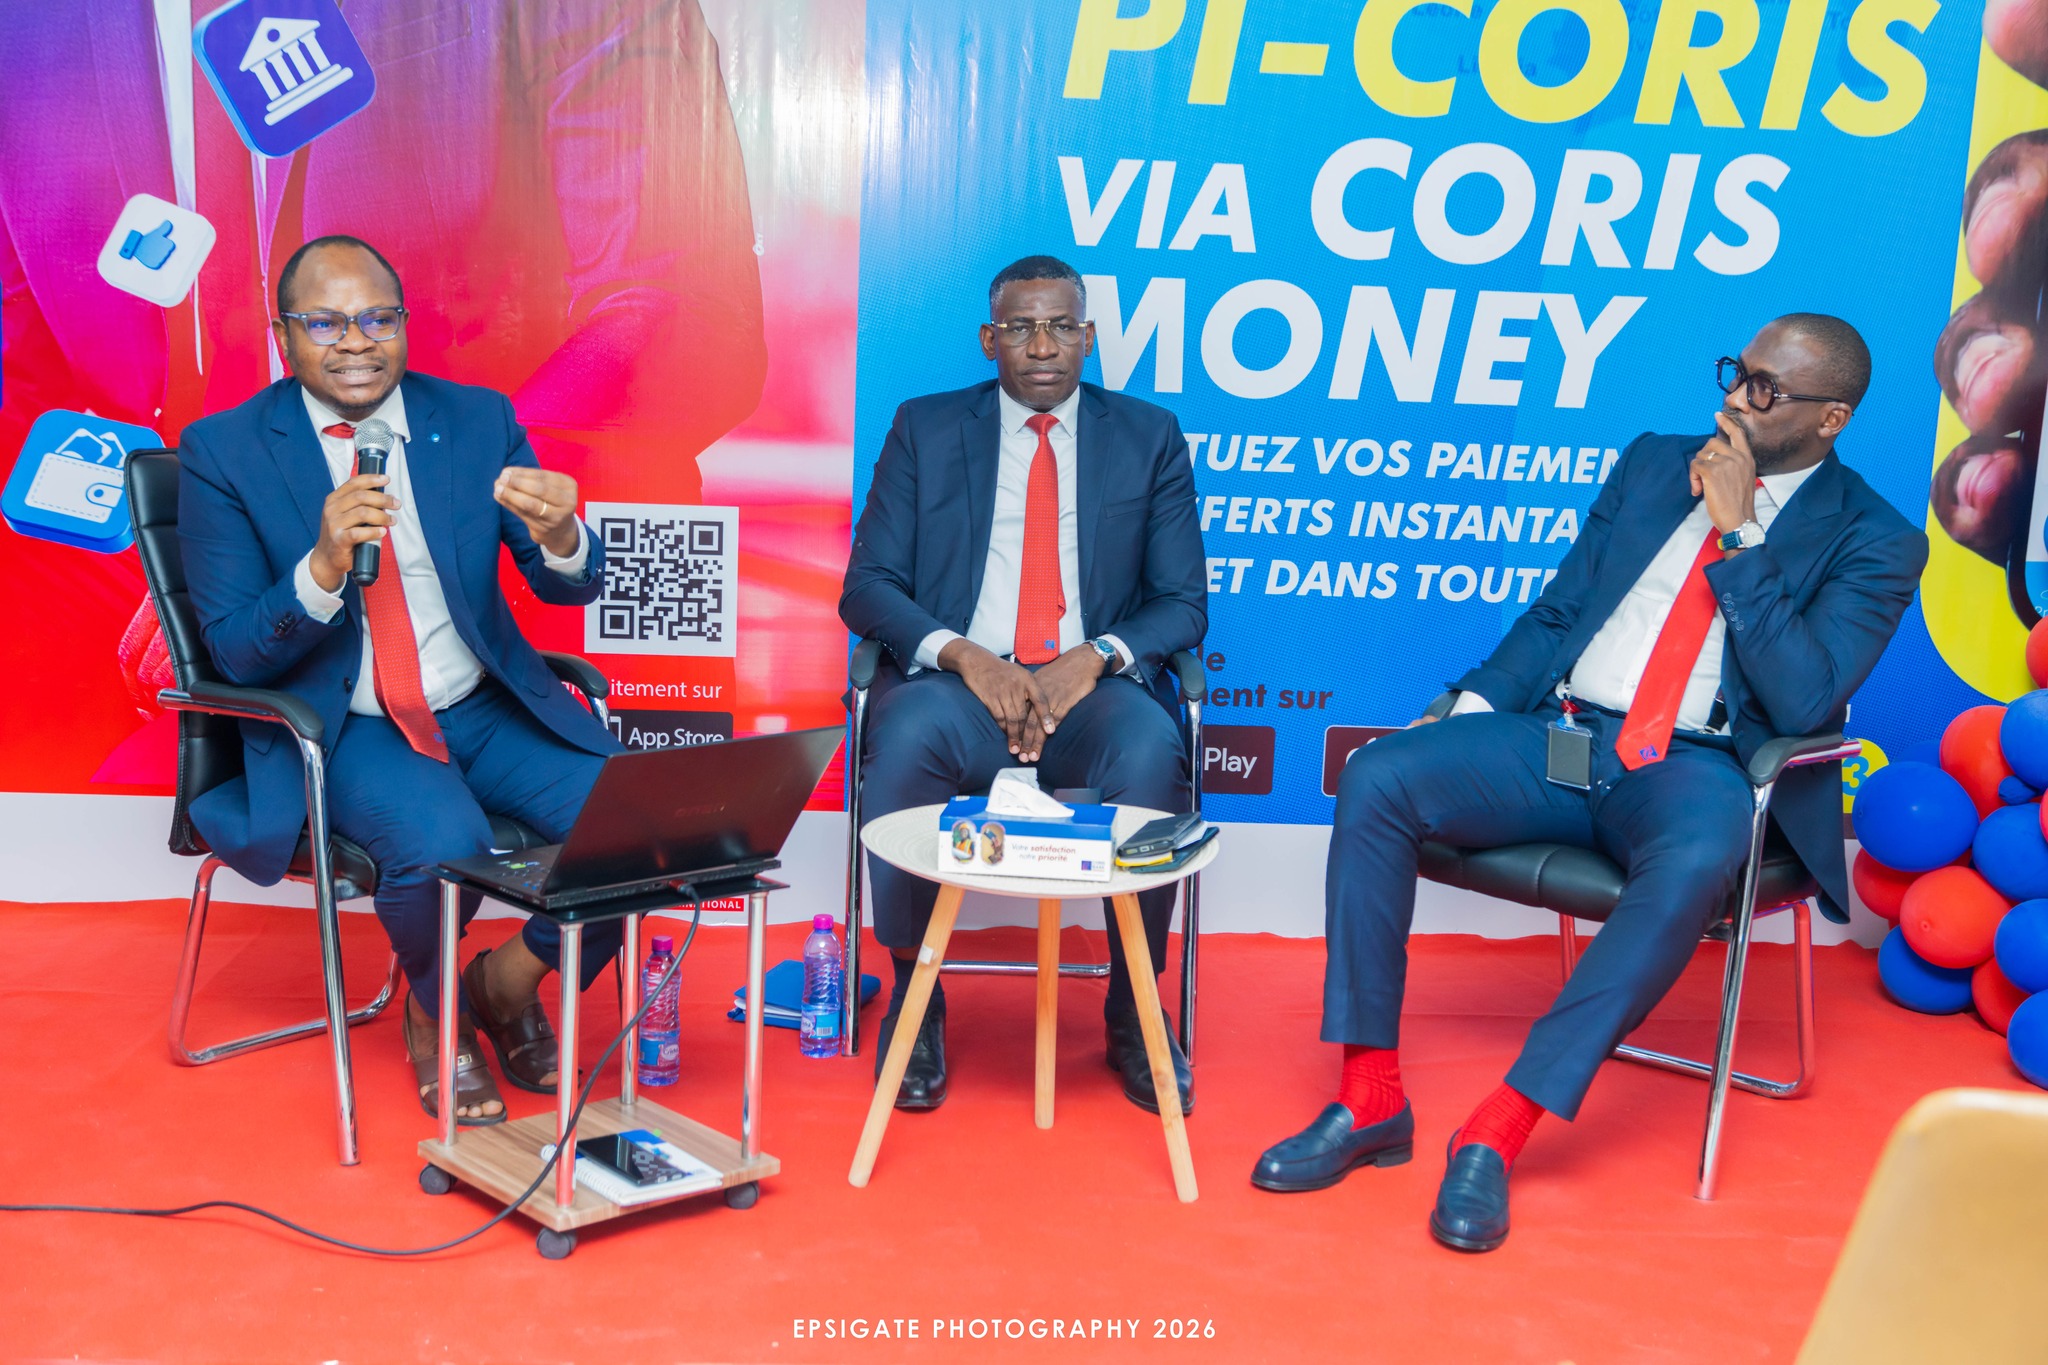
Coris Bank International Togo lance MyCoris et PI-Coris
Coris Bank International Togo (CBI Togo) marque une avancée significative dans son processus de transformation digitale en présentant, hier mercredi 25 mars 2026, deux nouvelles solutions innovantes à savoir MyCoris Bank et PI-Coris. Par cette initiative, l’établissement bancaire affiche clairement son ambition de répondre aux nouvelles exigences de sa clientèle et de consolider sa place dans un environnement bancaire en constante évolution. Dans un contexte marqué par l’accélération du numérique et l’évolution des usages, les clients recherchent désormais des services bancaires plus accessibles, rapides et simples. L’objectif n’est plus seulement de garantir la solidité des institutions financières, mais aussi d’offrir une expérience fluide, disponible en continu et adaptée aux réalités quotidiennes. Avec MyCoris Bank, CBI Togo propose une plateforme digitale accessible via mobile et web, permettant aux clients de gérer leurs comptes à distance, 24h/24 et 7j/7. Consultation de soldes, virements, paiement de factures, gestion des cartes ou encore services en libre accès; l’application offre une autonomie accrue et réduit considérablement les contraintes de déplacement. En parallèle, PI-Coris vient matérialiser l’intégration de la banque à la plateforme régionale de paiement instantané mise en place par la Banque Centrale des États de l’Afrique de l’ouest. Ce dispositif permet d’effectuer des transferts et paiements en temps réel entre différents acteurs financiers de l’espace UEMOA, renforçant ainsi la fluidité des transactions et l’interopérabilité des services. Le choix de lancer ces deux solutions simultanément repose sur la stratégie d’associer une expérience client digitale complète à une capacité transactionnelle instantanée. Ensemble, MyCoris et PI-Coris traduisent l’ambition d’une banque plus connectée, plus rapide et plus proche de ses clients. Pour le Directeur Général de CBI Togo, Alassane Kaboré, cette double innovation s’inscrit dans la continuité des efforts engagés depuis plusieurs années pour rapprocher la banque de sa clientèle. « Aujourd’hui, nous allons plus loin en proposant des solutions digitales qui permettent d’effectuer des transactions sans se déplacer, tout en maintenant une présence physique pour répondre aux besoins de tous », a-t-il souligné. Au-delà de l’innovation technologique, CBI Togo met également l’accent sur la sécurité. Des dispositifs avancés et des équipes dédiées assurent une surveillance continue des plateformes, tandis que des outils automatisés permettent de lutter efficacement contre le blanchiment d’argent. A travers MyCoris et PI-Coris, Coris Bank International Togo ne se limite pas à lancer de nouveaux produits. La banque pose les bases d’une expérience bancaire modernisée, fondée sur la rapidité, l’autonomie et la sécurité, tout en contribuant à l’inclusion financière et à l’intégration économique dans la région ouest-africaine. Yao KPOWOADAN
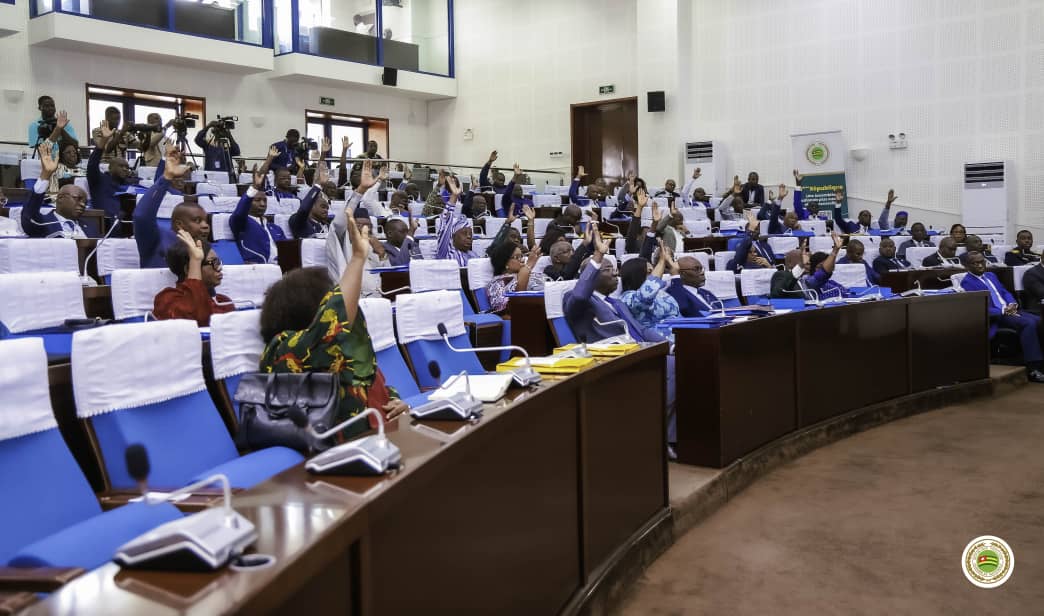
La loi sur la réglementation de la microfinance adoptée
Face à l’essor rapide du secteur de la microfinance au Togo et dans l’espace de l’Union Monétaire Ouest Africaine (UMOA), la nécessité d’un cadre juridique plus moderne et plus rigoureux s’impose. Réunis en quatrième séance plénière de la première session extraordinaire de l’année mardi dernier, les députés ont examiné et adopté à l’unanimité le projet de loi portant réglementation de la microfinance. La microfinance joue un rôle essentiel dans l’inclusion financière et le financement des activités génératrices de revenus, mais elle reste confrontée à plusieurs défis, notamment le manque de gouvernance, des dispositifs de contrôle parfois faibles et des risques pour la protection des épargnants. Le projet de loi portant réglementation de la microfinance vise ainsi à moderniser ce secteur stratégique, renforcer la supervision et garantir la confiance des usagers. Le texte, conforme à la Constitution togolaise et à la loi uniforme adoptée au sein de l’UMOA, vise à aligner le cadre juridique national sur les standards communautaires et internationaux en matière de régulation financière. L’examen du projet de loi a permis de mettre en lumière les objectifs majeurs poursuivis par cette réforme. Le texte vise notamment à moderniser et renforcer le cadre juridique du secteur de la microfinance, afin de garantir sa stabilité, sa crédibilité et sa résilience. Il prévoit en particulier le renforcement de la gouvernance des institutions de microfinance, l’amélioration de leur solidité financière, ainsi qu’un dispositif de supervision plus efficace assuré par le ministère des Finances, la Banque Centrale des États de l’Afrique de l’Ouest (BCEAO) et la Commission bancaire de l’UMOA. Le projet de loi introduit également des mécanismes destinés à protéger davantage les usagers des services financiers. Il instaure notamment des règles de transparence tarifaire, un encadrement de la gestion des comptes dormants ainsi que des dispositifs de traitement des réclamations et de médiation. Par ailleurs, il prévoit des mécanismes d’intervention précoce pour prévenir les difficultés des institutions de microfinance et garantir la sécurité des dépôts des épargnants. Structuré en 174 articles regroupés en 10 titres, le texte encadre l’ensemble des activités du secteur. Il définit notamment les opérations autorisées et interdites, précise les conditions d’agrément et d’exercice des institutions de microfinance, renforce les règles de gouvernance interne et introduit l’encadrement de la finance islamique afin d’élargir l’offre de services financiers. Le projet prévoit également des dispositions comptables et prudentielles plus strictes, ainsi qu’un dispositif de sanctions graduées en cas de manquement à la réglementation. Au nom du gouvernement, le ministre des Finances et du Budget, Essowè Georges Barcola, a rappelé l’importance de la microfinance dans la vie économique du pays. « La microfinance est un vecteur puissant d’inclusion financière. Elle permet à des millions de nos concitoyens, en particulier les femmes et les jeunes, d’accéder aux services financiers de base pour entreprendre, investir et améliorer leurs conditions de vie. », a-t-il indiqué. Le ministre a également réitéré l’engagement du gouvernement à assurer une mise en œuvre efficace de cette réforme, afin de renforcer la confiance dans les institutions financières et soutenir le développement économique. Pour le président de l’Assemblée nationale, l’adoption de ce texte marque une étape importante dans la consolidation du système financier national. « La loi portant réglementation de la microfinance que notre Assemblée vient d’adopter appartient à ces lois qui changent concrètement la vie des citoyens », a souligné le Professeur Komi Selom Klassou. Il a rappelé que, pour de nombreux Togolais, les institutions de microfinance constituent « la première porte d’entrée dans le système financier » et représentent souvent « la finance de proximité, la finance accessible ».
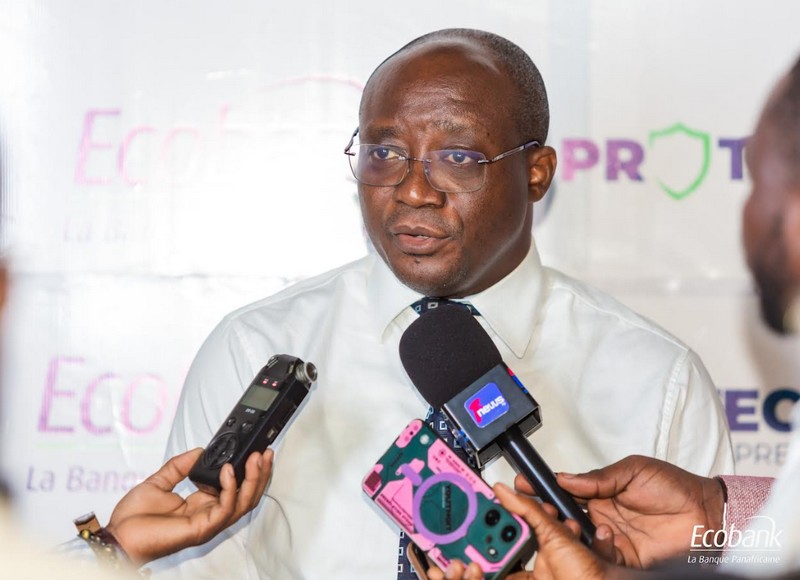
Ecobank Togo et SUNU Assurances Vie Togo lancent Protectys Premium
Ecobank Togo et SUNU Assurances Vie Togo ont officiellement lancé, jeudi 26 février 2026, un nouveau produit de bancassurance baptisé « Protectys Premium ». À travers cette offre, les deux institutions passent à l’offensive sur le segment premium de l’assurance vie au Togo. Destiné aux titulaires d’un compte Ecobank et âgés de 18 à 74 ans, Protectys Premium cible une clientèle responsable, soucieuse de préserver son patrimoine et de sécuriser l’avenir de ses proches. Pour ce produit, aucun plafond de capital n’est imposé, offrant ainsi une flexibilité rare sur le marché togolais. Distribué exclusivement via le réseau Ecobank, ce contrat d’assurance vie garantit le versement d’un capital en cas de décès ou d’invalidité totale et définitive. En option, il intègre également une dimension d’épargne à long terme au profit des bénéficiaires désignés. Trois axes majeurs Le produit repose sur trois piliers essentiels que sont, la protection immédiate avec un capital garanti en cas de coup dur ; la simplicité d’accès grâce à une procédure rapide et sécurisée ; et la solidité du partenariat entre les deux acteurs. « C’est un produit d’assurance qui vous permet de payer une petite prime pour un capital important à mettre à la disposition de votre famille », a expliqué Maurice Mawutodji Mortey, Chef produits chez Ecobank Togo. L’offre vise principalement une clientèle à revenus intermédiaires et élevés désireuse de constituer un capital conséquent au profit de ses ayants droit. Pour Koudus Zounon, Directeur Général adjoint de SUNU Assurances Vie Togo, Protectys Premium « garantit le versement d’un capital en cas de décès et prévoit également un capital en cas d’invalidité totale et définitive. L’option épargne permet, quant à elle, de préparer l’avenir des bénéficiaires sur le long terme ». Une ambition panafricaine affirmée Pour Adudé Fafa Akué-Komlan, Directeur général de Ecobank Togo, ce lancement traduit la volonté de la banque de rendre la protection financière « accessible, solide et tournée vers l’avenir », au service des familles togolaises. Cette ambition s’inscrit dans la vision panafricaine du groupe Ecobank, présent dans 35 pays africains et revendiquant plus de 32 millions de clients. Ecobank Togo, première filiale du groupe, a d’ailleurs été distinguée comme meilleure banque innovante de l’année 2025 par le magazine The Banker. De son côté, SUNU, présent dans 17 pays à travers 26 compagnies, revendique le leadership du marché togolais de l’assurance vie sur les exercices 2023 et 2024. Sa filiale togolaise affiche un capital social de 3 milliards de francs CFA. Une bancassurance plus structurée Au-delà du lancement d’un nouveau produit, ce partenariat illustre la montée en puissance d’une bancassurance plus structurée et sophistiquée au Togo. La logique repose sur la complémentarité des réseaux. SUNU accède à une clientèle bancarisée et segmentée via l’infrastructure de Ecobank, tandis que la banque enrichit son offre de services financiers intégrés, un levier stratégique dans un contexte marqué par la montée des fintechs et la nécessité de fidéliser les clients à forte valeur. À travers le message central de sa campagne, « Et vous êtes tous protégés », Protectys Premium se positionne comme une promesse de sérénité collective. Protéger sa famille devient ainsi un acte d’amour et de responsabilité, transformant l’incertitude en héritage sécurisé. Avec Protectys Premium, Ecobank Togo et SUNU Assurances Vie Togo entendent poser les jalons d’une nouvelle ère de protection au Togo, en proposant une solution premium, simple et accessible, tournée vers la protection durable des familles. Yao KPOWOADAN
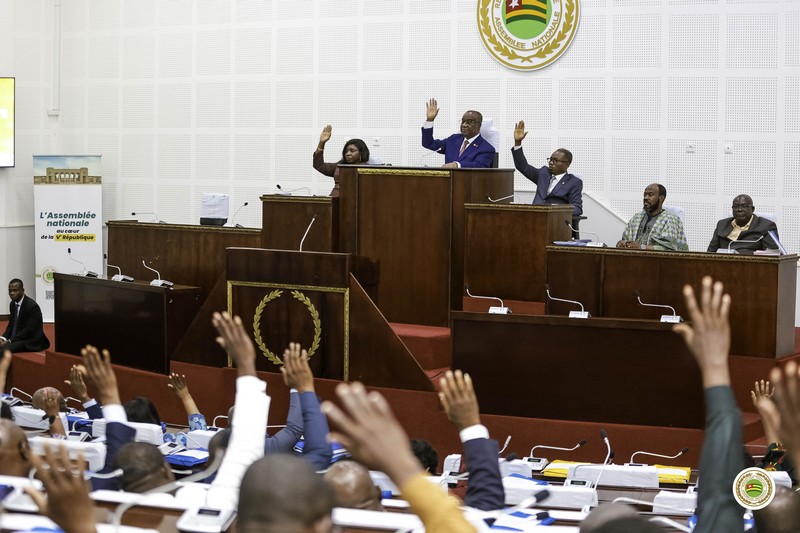
Les députés valident le transfert des missions du FAIEJ à l’ADTPME
La représentation nationale a examiné et adopté à l’unanimité, en séance plénière le jeudi 05 mars 2026, le projet de loi portant transfert des missions, du personnel et du patrimoine du Fonds d’appui aux initiatives économiques des jeunes (FAIEJ) à l’Agence de développement des très petites, petites et moyennes entreprises (ADTPME). Créé par la loi n° 2006-008 du 14 novembre 2006, le Fonds d’Appui aux Initiatives Economiques des Jeunes (FAIEJ) avait pour principale mission de soutenir les jeunes entrepreneurs togolais en leur apportant un appui technique et en facilitant leur accès au financement et à la formation. Douze ans après sa mise en œuvre, le bilan fait ressortir les données suivantes : un financement de 3,57 milliards de FCFA a été accordé au profit de 5 370 jeunes, avec un taux de remboursement de 61,30 %. Le gouvernement veut avoir plus de résultats et d’impact de cet accompagnement fait aux jeunes. D’où l’introduction de cette réforme axée sur la centralisation des mécanismes d’appui dans un guichet unique, assuré par l’Agence de Développement des Très Petites, Petites et Moyennes Entreprises (ADTPME). Cette agence dispose d’un mandat élargi couvrant l’ensemble des TPME. Elle est l’organe opérationnel de la réforme et son rôle est de créer de la synergie, d’éviter les duplications et de maximiser l’impact des politiques publiques. Le transfert des missions, du personnel et du patrimoine du FAIEJ à l’ADTPME devrait favoriser une meilleure coordination des interventions, une optimisation des ressources humaines, financières et logistiques, une pérennité des mécanismes de financement et une amélioration de l’impact sur les jeunes entrepreneurs, grâce à un guichet dédié et renforcé pour la structuration et la préparation au financement des jeunes entrepreneurs. Pour le président du groupe parlementaire Union pour la république (UNIR), Atcholi Aklesso, le tissu économique togolais repose en grande partie sur les très petites petites et moyennes entreprises qui représentent plus de 80% des entreprises du pays. Elles jouent un rôle déterminant dans l’innovation, la création d’emplois et la croissance économique locale. « Aujourd’hui, le transfert des missions du FAIEJ à l’ADTPME répond à un impératif de cohérence et d’efficience », a-t-il lancé avant d’inviter les membres de son groupe parlementaire à voter favorablement ce projet de loi. Le vote est acté à l’unanimité des députés présents. « Le transfert que nous avons sollicité ce jour va au-delà d’une simple portée administrative. Elle permet surtout à notre pays de poursuivre son cheminement vers la modernisation des dispositifs de soutien à notre économie et à l’emploi des jeunes. Le transfert des actifs et passifs permet surtout une transition opérationnelle ainsi que la sauvegarde des emplois des jeunes », a déclaré, Mazamesso Assih, Ministre du Développement à la Base et de l’Économie Sociale et Solidaire. Pour le président de l’Assemblée nationale, Prof. Komi Selom Klassou, cette réforme traduit une volonté claire, bâtir un écosystème entrepreneuriat plus robuste capable d’accompagner efficacement les porteurs de projets, de soutenir l’innovation et de consolider le secteur privé comme moteur essentiel de création d’emplois et donc de développement national.
Groupe Ecobank : Troublantes révélations sur la gouvernance
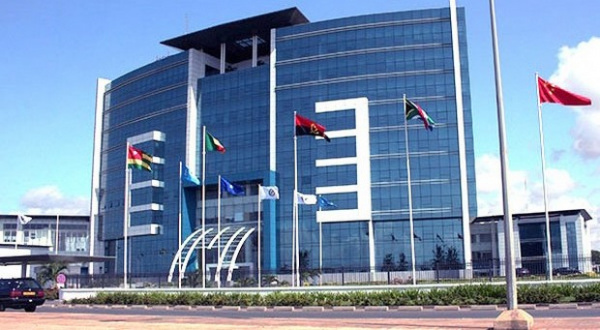
Alors que l’alerte interne de mi-novembre 2025 portant signalement de préoccupations liées à certains aspects de la gestion managériale, a mis cadres, dirigeants, actionnaires et employés sur le qui-vive, de nouveaux documents dont « La Nouvelle Tribune » s’est procurés, font état « d’anomalies graves et critiques en matière de gouvernance ». Décryptage ! Le Groupe Ecobank connaît une embellie caractérisée ces dernières années par des résultats financiers historiques, une croissance soutenue, une amélioration continue de la qualité des actifs et une rentabilité renforcée dans plusieurs segments clés. Mais derrière les déclarations et chiffres officiels, se cachent des faits qui mettent à mal la gouvernance. Après une première alerte fin 2025 sur des inquiétudes liées à la gouvernance, une situation qui avait donné des sueurs froides au board et à la direction générale du Groupe, eu égard au cauchemar lié à la crise de gouvernance majeure entre 2012 et 2014, cette fois-ci, l’affaire monte d’un cran. Dans de nombreux documents dont les commissaires aux comptes sont saisis pour un examen des pratiques de gouvernance qui, de manière manifeste et répétée, constituent des tentatives caractérisées de fraude et des violations flagrantes des règles du Groupe, les faits qui y sont décrits sont alarmants : « contournements répétés des contrôles internes par la direction, manquements aux obligations fiduciaires, non-respect des procédures de passation des marchés, contournement systématique des règles en matière de passation des marchés et de délégation de pouvoirs, dissimulation intentionnelle au Conseil d’Administration et absence de son approbation obligatoire, intention frauduleuse dans les processus de sélection des fournisseurs, contrats importants exécutés sans autorisation appropriée, suppression des objections du comité d’approvisionnement, etc. ». La liste est longue. Des sources internes motivent ces violations répétées des règles de gouvernance par un profond déficit éthique qui dépasse la sphère professionnelle. Elles indexent principalement le Directeur Général, Jeremy Awori, dont la méthode de gouvernance poserait problème. Les exemples des filiales du Nigeria actuellement dans le rouge et du Kenya (pays d’origine du DG Awori et où il a longtemps travaillé, NDLR) qui peine à décoller, sont cités. Martin Miruka, chargé de la Transformation et de l’Expérience Client au sein du Groupe Ecobank, également originaire du Kenya et présenté comme son complice, est également au cœur du scandale. Il aurait caractérisé sa collaboration avec l’ensemble du personnel par un climat de pression soutenu par la marginalisation des contre-pouvoirs et le contournement des procédures établies. Une situation qui viserait à forcer ses collaborateurs du Groupe, surtout ceux des ressources humaines, de l’audit et de la conformité à se soumettre, afin d’affaiblir les mécanismes de contrôle interne et de faciliter la prise de décision en dehors des cadres réglementaires. Ces informations auraient été portées à la connaissance du Conseil d’Administration depuis octobre 2025. Sauf qu’aucune mesure préventive n’aurait été prise. Des irrégularités majeures Des analyses de cas indiquent d’importantes anomalies et des vices de procédure, notamment en matière d’achats. Le contrat Google avec Eprocess dont le montant en jeu (plus de 11 milliards FCFA) est dénoncé pour « pression exercée sur les équipes de Eprocess, défaut d’information du conseil d’administration d’ETI avant la signature, absence de processus d’appel d’offres, d’exception documentée pour source unique et de signature sécurisée ». Même procédé pour d’autres contrats qui seraient dénoncés. « Ces situations reflètent de graves violations des principes de gouvernance et des règles internes de délégation de pouvoirs. Elles exposent l’institution à des risques financiers, juridiques, réglementaires et réputationnels importants si aucune mesure ferme n’est prise pour sanctionner et donner le ton à une gouvernance saine », a-t-on appris de sources internes. Toutes nos tentatives pour joindre la Direction Générale du Groupe sont restées vaines. Aux dernières nouvelles, une enquête aurait été ouverte par le conseil d’administration, même si elle reste marquée par un grand retard. Les résultats sont attendus sur les risques identifiés et les lacunes en matière de gouvernance, afin de préserver l’intégrité et la crédibilité de l’institution. Nicolas EDORH
Nouveau succès de SGI-TOGO sur le marché financier
De plus en plus présentes sur le marché économique et financier, les Sociétés de Gestion et d’Intermédiation continuent d’opérer activement en tant qu’actrices incontournables agréées par l’Autorité des Marchés Financiers de l’UMOA (AMF-UMOA). Au Togo, la SGI-TOGO s’inscrit résolument dans une démarche d’emprunts obligataires conclus avec succès pour l’Etat. Dernier cas en date, la mobilisation de 60 milliards FCFA, du 08 au 23 janvier 2026. Retour sur une opération réussie ! Saisie par l’Etat du Togo pour la mobilisation d’un montant de 60 milliards FCFA destiné à financer des projets structurants inscrits au budget de l’Etat, exercice 2026, la SGI-TOGO, arrangeur et chef de file de cette opération, a prouvé encore une fois sa capacité à contribuer davantage à l’économie nationale et à travailler aux côtés de l’Etat pour soutenir le Togo de demain grâce à l’investissement. Avec une période de souscription comprise entre le 08 et le 23 janvier 2026, à un prix de 10 000 FCFA l’obligation, le montant de l’opération est réparti en deux tranches : 20 milliards FCFA avec un taux d’intérêt de 6,5% sur une durée de 5 ans (2026-2031), et 40 milliards FCFA avec un taux d’intérêt de 6,7% sur une durée de 7 ans (2026-2033). Précision majeure : les titres sont complètement défiscalisés pour les Togolais. Cette émission bénéficie de la garantie souveraine de l’Etat du Togo. A l’arrivée, l’opération s’est clôturée avec succès. « La signature du Togo est intéressante pour les investisseurs personnes morales comme physiques qui n’ont pas hésité à souscrire massivement à l’opération », a-t-on appris auprès de la SGI-TOGO. Plus concrètement, la SGI-TOGO a mobilisé pour l’Etat, la somme de 60 216 60 000 FCFA, soit 100,36%. Cet énième succès de la SGI-TOGO sur le marché financier pour le compte de l’Etat togolais, traduit sa capacité de mobilisation de ressources et sa contribution au financement de l’économie nationale. Son approche innovante, ses solutions sur mesure et sa gestion de portefeuille optimisée font d’elle, une institution financière qui sait répondre aux besoins croissants du marché, tout en consolidant la confiance de ses clients partenaires. L’Etat, sur la base du budget annuel approuvé par le Parlement, dispose de plusieurs canaux de mobilisation des ressources. Une partie est levée sur le marché monétaire avec UMOA-Titres, une autre partie sur le marché financier par syndication et le reste avec des bailleurs, etc. L’année dernière, à titre de rappel, la SGI-TOGO avait également conclu avec succès un emprunt obligataire d’un gros montant, toujours pour l’Etat togolais. Elle avait mobilisé 103 milliards FCFA contre 100 milliards FCFA émis ou sollicités. La SGI-TOGO fait partie des premières SGI agréées en 1997 par l’ancien Conseil Régional de l’Epargne Publique et des Marchés Financiers (CREPMF), aujourd’hui AMF-UMOA. Les précurseurs du marché financier régional avaient pour objectif la mobilisation de l’épargne publique pour financer la croissance des entreprises et le développement des Etats de l’UEMOA dans un partenariat gagnant-gagnant. Elle ne déroge pas à cette mission première à laquelle elle a associé plusieurs autres services notamment, l’ingénierie financière, le conseil en placement, la gestion de portefeuille et la conservation des valeurs mobilières. Avec son agrément en tant que Listen Sponsor, obtenu en 2020, la SGI-TOGO est davantage engagée à accompagner les PME/PMI du Togo et du reste de l’UEMOA à financer leur croissance et leurs projets d’investissement par le marché. Nicolas EDORH
BOA TOGO modernise son Centre d’Affaires
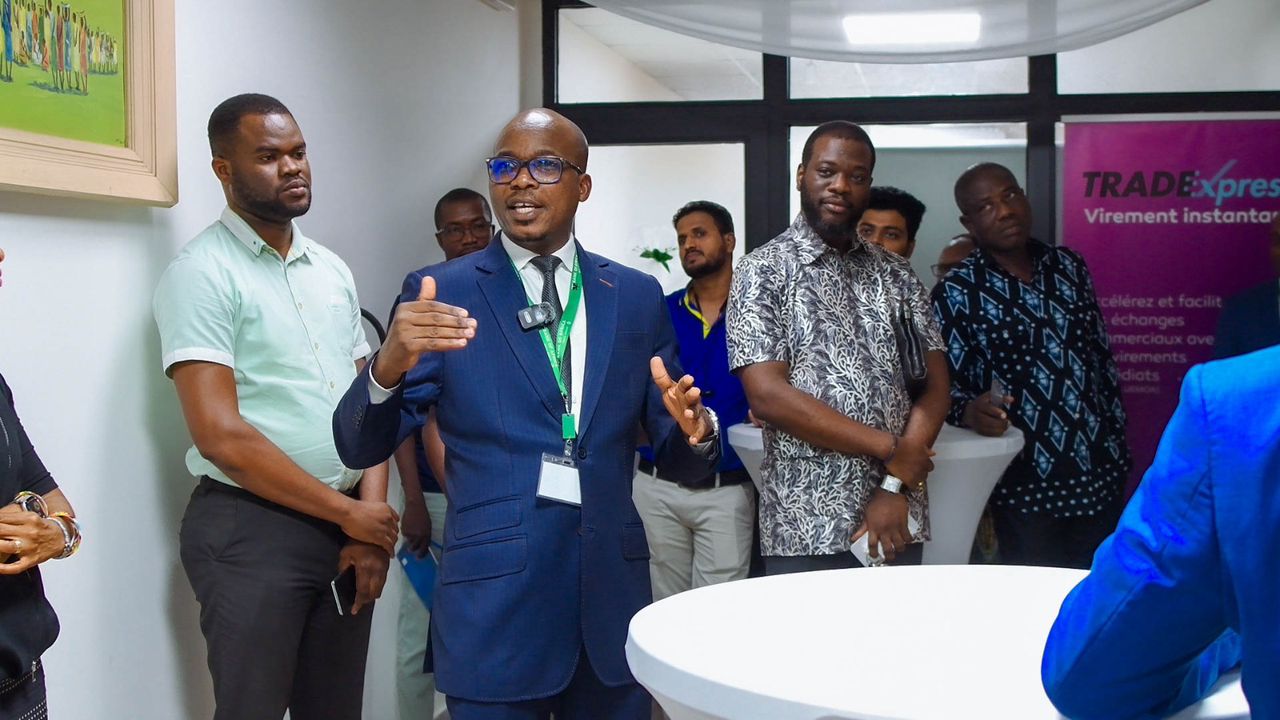
Bank Of Africa Togo continue de moderniser ses services et optimiser l’expérience client. Dans un communiqué de presse, la banque informe le public du réaménagement de son Centre d’Affaires et l’ouverture de nouvelles caisses pour un service plus rapide et plus efficace. L’initiative s’inscrit dans la dynamique d’amélioration de la qualité de service et de proximité avec les clients. Le réaménagement du Centre d’Affaires de BOA-TOGO vise à offrir un cadre moderne, fonctionnel et confortable, répondant aux standards actuels de la banque et aux attentes d’une clientèle exigeante. Il marque une étape importante dans la volonté de la banque d’optimiser l’expérience client. Dans la même dynamique, BOA TOGO annonce l’ouverture de nouvelles caisses dédiées au Centre d’Affaires. Ces caisses permettent désormais aux clients d’effectuer leurs opérations de dépôts et de retraits dans des délais fortement réduits, garantissant un traitement rapide, fluide et sécurisé des transactions. Grâce à cette innovation, les clients du Centre d’Affaires bénéficient d’un gain de temps considérable et d’une meilleure fluidité dans la gestion de leurs opérations bancaires quotidiennes. A travers ce réaménagement et la mise en service de ces nouvelles caisses, BOA TOGO réaffirme son engagement à offrir des solutions bancaires performantes, adaptées aux besoins de sa clientèle et alignées sur les meilleures pratiques du secteur bancaire.